Trong quá trình điều hành kinh tế, sự thay đổi hay điều chỉnh các văn bản quy phạm pháp luật là điều khó tránh khỏi. Tuy nhiên, cách thức ứng xử với các phát sinh trong giai đoạn giao thoa chính sách - đặc biệt là với các nghĩa vụ tài chính liên quan đến thuế - lại là thước đo quan trọng cho sự đồng hành giữa Nhà nước và cộng đồng doanh nghiệp. Trước những bối cảnh vướng mắc về mức thuế GTGT 5% áp dụng cho dịch vụ sở hữu trí tuệ (SHTT) phát sinh gần đây, việc tìm kiếm một cơ chế xử lý hợp lý, hợp tình và đúng thẩm quyền là yêu cầu vô cùng cấp thiết.

"Ý kiến chuyên ngành" từ Bộ KH&CN: Giải pháp ngắn gọn và đúng thẩm quyền
Trước thực trạng các Cục Thuế địa phương xuất hiện cách hiểu khác nhau về việc dẫn chiếu từ Luật Thuế GTGT sang Luật Khoa học, công nghệ và Đổi mới sáng tạo (Luật số 93/2025/QH15), phương án tối ưu nhất không phải là chờ đợi một cuộc sửa đổi luật kéo dài. Tại Công văn số 2026-31/CV-VIPA ngày 10/09/2026, Hội Sở hữu trí tuệ Việt Nam (VIPA) đã đề xuất một cơ chế giải quyết hết sức khả thi: Bộ Khoa học và Công nghệ (thông qua Cục Sở hữu trí tuệ) ban hành một Văn bản "Ý kiến chuyên ngành" chính thức. Văn bản này không nhằm mục đích tự quyết định thuế suất hay thay thế thẩm quyền giải thích luật của Ủy ban Thượng vụ Quốc hội. Ý nghĩa cốt lõi của nó là cung cấp căn cứ chuyên môn kỹ thuật để xác nhận rằng: Các dịch vụ SHTT cốt lõi về bản chất chính là hoạt động phục vụ, hỗ trợ kỹ thuật thuộc hệ thống dịch vụ KHCN&ĐMST. Trên cơ sở "Ý kiến chuyên ngành" này, Bộ Tài chính và Cục Thuế sẽ có đủ căn cứ pháp lý chuyên môn để ban hành văn bản hướng dẫn chỉ đạo thống nhất trên toàn quốc, áp dụng đúng điểm m khoản 2 Điều 9 Luật Thuế GTGT cho các tổ chức đại diện SHTT. Đây là bước đi hoàn toàn phù hợp với nguyên tắc phối hợp liên ngành mà Cục Thuế đã nêu tại Công văn số 6467/CT-QLNT.
Áp dụng nguyên tắc xử lý thận trọng đối với giai đoạn quá độ
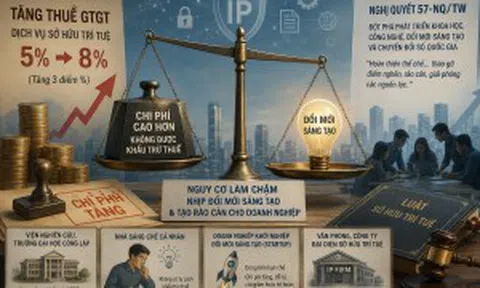
Một bài toán thực tế đặt ra là: Trong thời gian chờ ban hành hướng dẫn thống nhất, các cơ quan thuế địa phương nên ứng xử thế nào với những hóa đơn dịch vụ SHTT đã xuất theo mức thuế suất 5% kể từ ngày 01/10/2025? Bản chất của thuế GTGT là thuế gián thu. Người chịu thuế cuối cùng là các viện nghiên cứu, trường đại học, nhà sáng chế cá nhân và các doanh nghiệp khởi nghiệp ĐMST — những đơn vị sử dụng dịch vụ và đa phần không thuộc diện được khấu trừ thuế đầu vào. Nếu cơ quan thuế vội vã kết luận sai phạm để truy thu 3% đến 5% thuế chênh lệch, cộng thêm tiền phạt chậm nộp và xử phạt vi phạm hành chính, phần chi phí tăng thêm này sẽ đánh trực tiếp vào ngân sách R&D của các tổ chức, gây xáo trộn lớn đến hoạt động bình thường của hệ sinh thái ĐMST.
Do đó, VIPA đã đưa ra kiến nghị cơ quan thuế các cấp cần áp dụng nguyên tắc xử lý thận trọng:
Tạm dừng truy thu và xử phạt: Không sử dụng riêng việc thay đổi câu chữ thuần túy mang tính kỹ thuật lập pháp tại Luật năm 2025 làm căn cứ tự động chuyển dịch vụ SHTT sang áp dụng thuế suất phổ thông (8% hoặc 10%) khi chưa có hướng dẫn chính thức từ cấp có thẩm quyền.
Ghi nhận yếu tố thiện chí: Đối với các hồ sơ kiểm tra, thanh tra thuế trong giai đoạn chờ hướng dẫn, cho phép người nộp thuế được bổ sung hồ sơ chứng minh bản chất kỹ thuật của dịch vụ. Nếu doanh nghiệp đã kê khai công khai, minh bạch, không giấu doanh thu và xuất hóa đơn 5% dựa trên thực tiễn áp dụng ổn định suốt hơn 20 năm qua, cần ghi nhận đầy đủ yếu tố thiện chí để không xử phạt hành chính hay tính tiền chậm nộp.
Hoàn thiện hạ tầng pháp lý dài hạn
Về mặt lâu dài, nếu các cơ quan quản lý liên ngành nhận thấy cần một căn cứ pháp lý ở cấp độ cao nhất để xử lý dứt điểm độ vênh dẫn chiếu giữa Luật Thuế GTGT và Luật KHCN&ĐMST, kiến nghị đưa nội dung này vào Chương trình lập pháp của Quốc hội là cần thiết. Khi đó, việc bổ sung rõ cụm từ "hoạt động liên quan đến sở hữu trí tuệ" vào định nghĩa dịch vụ KHCN&ĐMST sẽ giúp hoàn thiện sự đồng bộ tuyệt đối cho hệ thống pháp luật.
Nhìn từ góc độ chính sách, tháo gỡ điểm nghẽn thuế GTGT cho dịch vụ SHTT không đơn thuần là câu chuyện thu hay giảm vài phần trăm tiền thuế. Đó là sự hiện thực hóa tinh thần chỉ đạo của Bộ Chính trị tại Nghị quyết số 57-NQ/TW và Nghị quyết số 68-NQ/TW: Tháo gỡ mọi rào cản thể chế, lấy khoa học, công nghệ và sở hữu trí tuệ làm động lực trung tâm để phát triển đất nước. Một chính sách thuế rõ ràng, nuôi dưỡng nguồn thu và bảo vệ nhà sáng tạo chính là đòn bẩy quan trọng nhất để đưa tài sản trí tuệ Việt Nam vươn xa.
THƯ MỜI GÓP Ý TƯỞNG TỌA ĐÀM, KIẾN NGHỊ VÀ ĐỒNG HÀNH
Thuế GTGT đối với dịch vụ SHTT là thuế gián thu. Người chịu thuế cuối cùng là doanh nghiệp, viện nghiên cứu, cơ sở giáo dục và nhà sáng chế cá nhân sử dụng dịch vụ – trong đó nhiều chủ thể không được khấu trừ thuế GTGT đầu vào.
Vì vậy, việc tăng thuế là một quyết định rất nhạy cảm và chắc chắn phải được cân nhắc một cách kỹ càng trước khi áp dụng, đặc biệt trong bối cảnh Bộ Chính trị đang đặt ra yêu cầu cao cho việc phát triển khoa học, công nghệ, đổi mới sáng tạo nhằm phát triển tài sản SHTT theo tinh thần Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị.
Từ thực tiễn đó, BBT Tạp chí Sở hữu trí tuệ và Sáng tạo xuất bản loạt bài về các vấn đề:
- Vướng mắc thuế GTGT dịch vụ Sở hữu trí tuệ: Doanh nghiệp và hội viên VIPA đứng ngồi không yên
- Dịch vụ Sở hữu trí tuệ có thuộc nhóm Dịch vụ Khoa học, Công nghệ và Đổi mới sáng tạo?
- Tăng thuế GTGT dịch vụ SHTT: Nguy cơ làm chậm nhịp đổi mới sáng tạo và tạo rào cản cho doanh nghiệp
- Cần sớm ban hành văn bản hướng dẫn thống nhất thuế GTGT đối với dịch vụ Sở hữu trí tuệ
BBT kính mời Quý Bạn đọc, Quý đơn vị là các đối tượng chịu tác động bởi thuế suất GTGT dịch vụ SHTT góp ý tưởng Tọa đàm, đề nghị hiến kế, đề xuất và đồng hành.
Các ý kiến, kiến nghị sẽ được tổng hợp, thảo luận chuyên đề, chính thức gửi tới cơ quan, cấp có thẩm quyền xem xét, quyết định.
Mọi ý kiến xin gửi về:
- BBT Tạp chí Sở hữu trí tuệ và Sáng tạo
- Hotline: 0919.880.866
- Email: [email protected]
- Bộ Phận thư ký: 0912 06 77 66 (NB. Phạm Tài)
Trân trọng cảm ơn.
Phạm Tài